
Die Kleingarten-Versicherungen mit Rundumschutz bis Allgefahrenschutz von CampingAssec im Vergleich
Mit dem nachfolgenden Überblick möchten wir Ihnen eine schematische Gegenüberstellung über die hier angebotenen Möglichkeiten der Versicherungen für Kleingarten mit Gartenlaube / Gartenhaus nebst Inhalt geben. Sie stellen lediglich eine Zusammenfassung der angebotenen Versicherungen dar und ersetzen nicht die aktuell zu Grunde liegenden Bedingungen des jeweiligen Versicherungspaketes.
| Produktpartner |  |
 |
|---|---|---|
| Produktname | Premium-Versicherung | Spezial-Versicherung |
| Produktart | Rundumschutz bei allen Gefahren | Rundumschutz bei allen Gefahren mit eingeschränkter Deckung bei Elementarschäden |
| Versicherungsschutz möglich für |
Gebäude & Hausrat & Glas im Paket oder nur Gebäude und Gebäudeverglasungen oder nur Hausrat und Mobiliarverglasungen |
Gebäude & Hausrat & Glas im Paket |
| Grundpaket / Mindestversicherungssumme bis |
20.000 € für Gebäude & Hausrat |
20.000 € für Gebäude 6.000 € für Hausrat |
| Prämien fürs Grundpaket bei Laufzeit 1 Jahr |
108,83 € / Jahr (9,07 € / Monat) |
- |
| Prämien fürs Grundpaket bei Laufzeit 3 Jahre | - |
113,35 € / Jahr (9,64 € / Monat) |
| schrittweise Erhöhung möglich bis zu folgenden Höchstsummen |
500.000 € für Gebäude & Hausrat (höher auf Anfrage) |
300.000 € für Gebäude 40.000 € für Hausrat |
|
Antragstellung per Onlineantrag |
 |
|
| Prospekt & Antrag (PDF zum download) | Antrag (pdf) | Antrag (pdf) |
|
zur detaillierten Produktinformation |
 |
|
Was ist versichert? |
||
Welche Ferienhäuser / Wochenendhäuser / Sommerhäuser / Bungalows / Datschen / Cottages sind versicherbar? |
||
| Objektart |
Gartenlaube / Gartenhaus Ferienhaus / Wochenendhaus Tiny House (nicht auf Achse stehend) |
Gartenlaube / Gartenhaus Ferienhaus / Wochenendhaus Tiny House (nicht auf Achse stehend) |
| bis zu welchem Alter |
bis 50 Jahre ältere Objekte wenn umfassend saniert |
bis 50 Jahre |
| max. Wohn- und Nutzfläche | unbegrenzt | unbegrenzt |
| massive Bauweise, z.B. Mauerwerk / Beton / Stein (BAK 1) |  |
|
| Stahl- oder Holzfachwerk mit Stein oder Glasfüllung oder Stahlbetonkonstruktion mit Wandplattenverkleidung aus nicht brennbaren Material (BAK 2) | |
|
| Holzkonstruktion / Holzfachwerk mit Lehmfüllung, Stahlkonstruktion oder Konstruktion aus Stahlbeton mit Wandplatten aus Holz oder Kunststoff (BAK 3) | |
|
| mit harter Dacheindeckung wie Ziegel, Schiefer, Metall / Kupfer, Dachpappe | |
|
| mit weicher Dacheindeckung wie Holz, Reet, Schilf, Stroh |
gegen Zuschlag |
 |
| mit Fußboden-, Wand- oder Deckenheizungen | |
|
| mit Denkmalschutz | |
|
| welche vermietet werden | |
|
| mit beruflich oder gewerblich genutzten Räumen | |
|
| mit teilweiser landwirtschaftlicher Nutzung | |
|
| dauerhaft leerstehende oder ungenutzte Objekte | |
|
| ohne Zylinder- / Sicherheitsschloss an Eingangstüren | |
|
Für Standwohnwagen / Mobilheime / Tiny house / Bauwagen / Wohncontainer - siehe unsere Spezialprodukte zur>> Dauercampingversicherung / Mobilheimversicherungen << |
||
mitversicherte Gebäudeteile / Nebenobjekte |
||
| fester An- oder Vorbau | |
|
| SAT-Anlage, Antennenanlage | |
|
| Terrassen nebst Überdachungen | |
wenn mit Objekt verbunden
|
| Markisen (mit Objekt fest verbunden) | |
|
| Carport (ggfs als Alternative zum Schutzdach) | |
|
| Pavillon mit harter Dachung | |
|
| Nebengebäude / Garten- oder Gerätehütte | |
|
| sonstige Grundstücksbestandteile (Mauern, Tore, Zäune) |
optional bis 5.000 €
über Outdoor-Paket
|
bis 25% der VSu fürs Objekt, max bis 20.000 € (3) |
|
Solar- bzw. Photovoltaikanlagen (wenn mit Objekt fest verbunden) |
(Selbstbehalt 150 €)
|
optional bis 8.000 € |
| Glasbruchschutz für Glas- & Gewächshäuser bis 20 qm |
optional bis 6.000 €
|
optional bis 3.000 € |
mitversicherter Hausrat / Inventar |
||
| Sachen zur privaten Nutzung und persönlichen Bedarfs | |
|
| Loses Inventar wie Möbel, Teppiche, Geschirr | |
|
| elektrische und elektronische Haushaltgeräte | |
|
| Geräte der Unterhaltungselektronik (TV, Radio, CD- & Videoplayer, SAT- und Antennenanlagen) | |
|
|
optische & elektronische Geräte (Kameras, Tablet, Notebook, Handys) |
optional bis 3.000 €
über Diebstahl-Paket
|
|
| Krankenfahrstühle, Rasenmäher, Go-Karts | |
|
| Surf-und Kitesurfgeräte, Kanus, Schlauch-, Falt- oder Ruderboote inkl. Motoren | |
|
| Flugdrachen, Fall- oder Gleitschirme | |
|
| Diebstahl von Fahrräder aus verschlossenem Objekt | |
|
| Kunstgegenstände |
bis 2.500 €
|
bis 2.500 €
|
| Wertsachen (Schmuck, Armbanduhren, Juwelen, Edelsteine, Gegenstände aus Edelmetallen) |
bis 1.000 €
|
|
| Bargeld oder auf Kreditkarten geladene Beträge |
optional bis 300 €
über Diebstahl-Paket
|
bis 500 €
|
|
einfacher Diebstahl von Sachen & Fahrrädern im Freien auf dem Grundstück / dem Risikoort |
optional bis 3.000 €
über Diebstahl-Paket
|
bis 3.000 € (3) |
Wie kann das Objekt genutzt werden? |
||
| selbst genutzt & nicht ständig bewohnt | |
|
| ständig bewohnt | |
|
| selbst genutzt & teilweise vermietet | |
|
| dauerhaft vermietet | |
|
| beruflich genutzt | |
|
Wo kann sich das Objekt befinden und in welchem Land ? |
||
| Campingplatz / Mobilheimpark / Ferienpark / Gartenverein | |
|
| privates & umfriedetes Grundstück | |
|
| sonstiges Grundstück | |
|
| versicherbarer Standort des Objektes in | Deutschland | Deutschland |
|
Antragstellung per Onlineantrag |
|
|
Für Wochenendhäuser / Ferienhäuser in Niederlande, Belgien, Dänemark, Frankreich (ohne Korsika & Monaco), Luxemburg, Österreich, Italien inkl. Sardinien, Kroatien, Spanien, Portugal, Schweden, Finnland, Griechenland und Ungarn steht die Ferienhauspolice mit Allgefahrendeckung zu Verfügung.
>> Zur Produktinfo der Ferienhausversicherung fürs Ausland << |
||
Schäden durch welche Gefahren sind versichert und wie hoch besteht der Schutz? |
||
| Produktpartner |
|
|
| Feuer / Brand, Blitzschlag, Explosion Aufprall von Luftfahrzeugen | |
|
| Überschalldruckwellen, Fahrzeuganprall | |
|
| Überspannungsschäden am Objekt & Inventar | bis 10.000 € | |
| Überspannungsschäden an Solar- oder PV-Anlage | bis 1.000 € | optional bis 8.000 € |
| Sturm ab Windstärke 8 / Hagel | |
(Selbstbehalt 150 € bei Schäden am Objekt) (3)
|
| Leitungswasser und Frostschäden | |
|
| Einbruchdiebstahl / Raub | |
|
| Objektbeschädigungen / Vandalismus im Zuge eines Einbruchs | |
|
| reiner Vandalismus / mutwillige Sachbeschädigung Dritter |
optional bis 5.000 €
oder 10.000 €
(150 € Selbstbehalt)
|
|
| Sachschäden durch Mieter am Vermietobjekt |
optional
über Vermieterpaket
bis 5.000 €
(250 € Selbstbehalt)
|
|
| Fahrraddiebstahl aus Objekt | |
|
| Fahrraddiebstahl außerhalb des Objekts |
optional bis 3.000 €
über Diebstahl-Paket
|
bis 1.500 €
optional bis 8.000 €
|
| Überschwemmung / Rückstau (ausgenommen durch Sturmflut), Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen, Vulkanausbruch |
bis Versicheurngssumme (Selbstbehalt 10%, mind. 500€ / max. 5.000€ je Schaden) (1) |
optional bis max. je 4.000 € für Objekt und / oder Hausrat (5) (6) (Selbstbehalt 50%, mind. 1.000 € je Schaden bei Risiken in Zürszone 3 und 4) optional bis max. je 12.000 € für Objekt und / oder Hausrat, wenn Zürs 1 oder 2 (2) |
| Schäden durch Tierbisse von Nagetieren am versicherten Objekt oder Inventar |
optional bis 500 €
über Outdoor-Paket
|
bis 1.000 € (3)
|
| Schäden an beweglichen Sachen im Freien durch Sturm oder Hagel |
optional bis 500 €
über Outdoor-Paket
|
|
Versicherungswert / Entschädigungsleistung & Selbstbehalt |
||
| Welcher Versicherungswert wird erstattet? |
Neuwert, ist aber der sich aus Alter, Abnutzung und Gebrauch ergebene Zeitwert niedriger als 40% des Neuwertes, wird Zeitwert erstattet. |
Neuwert, ist aber der sich aus Alter, Abnutzung und Gebrauch ergebene Zeitwert niedriger als 40% des Neuwertes, wird Zeitwert erstattet. |
| grobe Fahrlässigkeit mitversichert bei Schäden | bis 50.000 € | bis 20.000 € (3) |
| generelle Selbstbeteiligung im Schadensfall |
keine (ausgenommen bei Elementarschäden) |
keine (ausgenommen bei Sturm- / oder Hagelschäden am Objekt & bei Elementarschäden) |
Welche Kosten sind im Rahmen eines Schadens versichert? |
||
| Kosten für die Wiederherstellung bzw. Reparatur | |
|
| Auf- und Wegräumen, Entsorgung und Abtransport | |
|
| provisorische Maßnahmen | |
|
| Bewegung, Veränderung und Schutz zum Zweck der Wiederherstellung bzw. Wiederbeschaffung |
|
|
| Transport & Lagerung versicherter Sachen | bis 120 Tage | bis 120 Tage |
| Kosten für Dekontamination von Erdreich | bis 20.000 € | |
| Kosten für Ersatzunterkunft, wenn Hauptwohnsitz | bis 120 Tage, max. 50 Euro / Tag |
|
| Entfernen, Aufräumen und Entsorgung für durch Sturm oder Blitzschlag umgestürzte Bäume inkl. Kosten für Neubepfanzung |
optional bis 1.000 €
über Outdoor-Paket
|
bis 1.000 € (3) |
| Schutz und Bewachung versicherter Sachen nach einem Einbruch bis 72 Std. |
optional bis 500 €
über Diebstahl-Paket
|
|
| Kosten für Schlossänderungen nach einem Einbruch |
optional bis 100 €
über Diebstahl-Paket
|
|
| Kosten für Wiederbeschaffung von amtlichen Ausweispapieren nach einem Einbruch |
optional bis 200 €
über Diebstahl-Paket
|
|
| Mietausfall, wenn Objekt vermietet |
optional
über Vermieterpaket
bis 120 Tage
|
|
| Hinweis zu den Kosten |
die versicherten Kosten stehen zusätzlich zur vereinbarten Versicherungssumme in Höhe von insgesamt 25% zur Verfügung, ausgenommen jene Kosten, welche optional über Zusatzpakete eingeschlossen werden
|
die versicherten Kosten stehen nur innerhalb der vereinbarten Versicherungssumme zur Verfügung |
|
Antragstellung per Onlineantrag |
|
|
Versicherungsumfang Glasbruchschutz |
||
| Schutz für Verglasungen des Objektes und / oder Inventars | |
|
Versicherungsumfang Haftpflichtschutz bei Schäden gegenüber Dritten |
||
|
aus dem Grundstück & Objekt sowie Zubehör Personen-, Sach- und Vermögensschäden inklusive Abwehr unberechtigter Ansprüche |
optional, wahlweise bis 5, 10 oder 20 Mio € |
optional bis 10 Mio € |
|
aus der Vermietung des Objektes Personen-, Sach- und Vermögensschäden inklusive Abwehr unberechtigter Ansprüche |
optional
über Vermieter-Paket
bis 5 Mio €
|
|
Jahresprämien inklusive Versicherungssteuer zu Vergleichszwecken |
||
| Produktpartner | |
|
| Produktname | Premium-Versicherung | Spezial-Versicherung |
|
Prämienbeispiele (VSu = Versicherungssumme) |
bei Laufzeit 1 Jahr mit Elementarschäden 108,83 € / Jahr (20.000 VSu) 167,65 € / Jahr (40.000 VSu) 203,83 € / Jahr (60.000 VSu) 275,30 € / Jahr (100.000 VSu) 368,39 € / Jahr (150.000 VSu) |
bei Laufzeit 3 Jahre ohne Elementarschäden 115,67 € / Jahr (26.000 VSu) 136,86 € / Jahr* (40.000 VSu) 162,08 € / Jahr* (60.000 VSu) 225,26 € / Jahr* (100.000 VSu) 275,80 € / Jahr* (150.000 VSu) * inkl. 10.000 VSu Hausrat |
|
Prämien Grundpaket |
108,83 € / Jahr (bei 20.000 VSu) |
115,67 € / Jahr (bei 26.000 € VSu) |
|
Erhöhung Grundpaket Objekt um je 10.000 Euro |
29,41 € / Jahr inkl. Inventar mit Nachlässen ab bestimmten Summen |
12,64 € / Jahr |
|
Erhöhung Grundpaket Hausrat um je 5.000 Euro |
siehe Objekt |
10,69 € / Jahr |
|
Einschluss Elementargefahren für Objekt & Hausrat |
ohne Zuschlag mitversichert |
24,31 € / Jahr (bis jeweils 4.000 €) |
|
52,49 € / Jahr (bis jeweils 12.000 €) |
||
|
Einschluss Photovoltaikanlagen |
inklusive |
17,50 € / Jahr |
|
Einschluss Glasbruchschutz für Glas- & Gewächshäuser |
35,70 € / Jahr (bis 6.000 €) |
19,44 € / Jahr (bis 3.000 €) |
|
Einschluss "Diebstahl-Paket" |
59,50 € / Jahr |
- |
| Zusätzlich einfacher Fahrraddiebstahl bis 3.000 Euro |
siehe "Diebstahl-Paket" | 21,23 € / Jahr |
|
Einschluss reiner Vandalismus um je 5.000 Euro |
59,50 € / Jahr |
- |
|
Einschluss "Outdoor-Paket" |
23,80 € / Jahr |
- |
|
Einschluss "Vermieter-Paket" |
59,50 € / Jahr |
- |
| Bei 1 Vorschaden (auch unversichert) in letzten 5 Jahren | kein Zuschlag | Zuschlag von 35% |
| weiche Dacheindeckung wie Holz, Reet, Schilf, Stroh | Zuschlag von 50% | nicht versicherbar |
| bei vorhandener Klima-, Wärmepumpen- oder Solarheizungsanlage | - | - |
| Einschluss Grundstückshaftpflicht | bis 5 Mio € = 25,00 € / Jahr* | - |
| bis 10 Mio € = 37,50 € / Jahr* | bis 10 Mio € = 17,98 € / Jahr* | |
| bis 20 Mio € = 45,00 € / Jahr* | - | |
| mögliche Zahlweisen |
Jährlich Halbjährlich + 3% Zuschlag Vierteljährlich + 5% Zuschlag |
Jährlich -2% Skonto Halbjährlich Vierteljährlich monatlich |
|
Antragstellung per Onlineantrag |
|
|
| Prospekt & Antrag (PDF zum download) | Antrag (pdf) | Antrag (pdf) |
|
Verbraucherinformationen & Versicherungsbedingungen (PDF zum download) |
Bedingungen (pdf) | Bedingungen (pdf) |
|
zur detaillierten Produktinformation |
|
|
| Sie haben noch Fragen oder wünschen eine Beratung? |
Gerne stehen wir Ihnen für Fragen zu den Produkten oder für eine Beratung zur Verfügung. Telefonisch erreichen Sie uns unter 03514706577 oder stellen Sie Ihre Frage(n) über unsere Kontaktanfrage. |
|
Legende / Hinweise |
||
| * für Laufzeit 3 Jahre inklusive 10 % Laufzeitnachlass ohne 2% Skonto für Jahreszahler | ||
| (1) Es besteht kein Versicherungsschutz bei Überschwemmungen durch Sturmflut / Sintflut / Deichbruch.Das Überschwemmungsrisiko ist weiterhin ausgeschlossen, wenn der Versicherer dies nach Antragstellung in der Police explizit ausschliesst, z.B. wenn sich der Dauerstandplatz / das Grundstück / die Risikoanschrift in der Zürszone 3 oder 4 befindet. | ||
| (2) Der Versicherungsschutz beginnt nach einer Karenzfrist (Wartezeit) von 4 Wochen ab Einlangen des Versicherungsantrages/der elektronisch erfassten Daten beim Versicherer, frühestens jedoch nach Ablauf von 4 Wochen ab dem allenfalls später beantragten/elektronisch erfassten Beginnzeitpunkt. Diese Karenzfrist entfällt, wenn bereits ein Vertrag mit aufrechtem Versicherungsschutz für die genannten versicherten Gefahren (erweiterte Elementargefahren) bei der Oberösterreichischen Versicherung AG oder einem anderen Versicherungsunternehmen unmittelbar bestanden hat. |
||
| (3) es handelt sich um exklusive Sonderleistungen von CampingAssec - Kellert Versicherungsmakler GmbH & Co. KG | ||
|
Es handelt sich lediglich um eine schemenhafte Gegenüberstellung.Es wurden die aktuellen Vertragsbedingungen und Prämien herangezogen. Es gelten ausschließlich die dem jeweiligen Vertrag zu Grunde liegenden gültigen Vertragsbedingungen der jeweiligen Versicherungsgesellschaft. Alle Angaben Stand 02.2025 und ohne Gewähr. Irrtümer vorbehalten. © CampingAssec - Kellert Versicherungsmakler GmbH & Co. KG |
||
| Download: Vorlage zur Kündigung von bestehenden Verträgen (pdf) | ||
Warum ist eine Kleingartenversicherung für den Schrebergarten nebst Gartenlaube und Inhalt sinnvoll?
In Deutschland gibt es über eine halbe Millionen Schrebergärten. Der größte Teil dieser Kleingärten befndet sich im Bundesland Berlin.
In den letzten Jahren hat sich die Zahl der Schrebergärten allein im Bundesland Berlin auf weit über 60 000 erhöht.
In der Zeit, wo Sie sich nicht im Garten aufhalten, lauern eine Menge Risiken und Gefahren, die Ihr Gebäude, Ihr Inventar und Ihren Kleingarten gefährden können.
Viele Kleingärtner meinen auch, dass der Inhalt / das Inventar in einer Gartenlaube durch die bestehende Hausratversicherung mit abgesichert ist, Aber oft ist dies ein Trugschluss. Sachen und Gegenstände können zwar durch die sogenannte Außenversicherung der Hausratversicherung einen Schutz haben, aber dies gilt meist, wenn sich die Sachen nicht dauerhaft in der Laube befinden.
Besipiel: Wenn Sie für den Kleingarten einen Rasenmäher haben, könnte sich imSchadensfall die Frage stellen, warum Ihre Hausratversicherung diesen zahlen sollte, wenn man sonst als Mieter wohnt
Mit der Kleingarten-Versicherung ist der Inhalt, bis auf wenige Ausnahmen, das ganze Jahr versichert. Die Ausnahmen finden Sie in den Bedingungen.
Wir zeigen Ihnen dies im Vergleich zur Kleingartenversicherung auf und welche mögliche Zusatzdeckungen es bei den Laubenversicherungen sonst noch gibt.
Wenn Sien ach einem Teil- oder sogar Totalschaden z.B. druch einen Brand den finanziellen Verlust nicht stemmen können, Sie sollten Ihren Garten nebst gartenlaube und Inhalt / Hausrat mit einer Kleingartenversicherung versichern.
Schäden am Gebäude und / oder Inventar durch Brand, Sturm, Einbruchdiebstahl, Hagel, Glasbruch, Leitungswasser oder Vandalismus sind durch die Kleingartenversicherung abgedeckt.
Am Besten ist, Sie schauen in unserem Vergleich zur Kleingartenversicherung genau nach, welche finanzielle Absicherung nötig ist und Ihre Wünsche und Bearfe am meisten erfüllt..
Es handelt sich um einen Kleingarten, wenn er zur privat gärtnerischen Nutzung und zur Erholung dient und er sich in einer Kleingartenanlage mit mehreren Kleingärten befndet, die durch Wege oder Vereinshäuser miteinander verbunden sind.
Um seinen Kleingarten beziehungsweise Schrebergarten mit einer Kleingartenversicherung absichern zu können, muss es sich aber bei unseren Sonderkonzepten mit der "HVS" oder "Oberösterreichischen" nicht zwingend um einen Schrebergarten nach dem Bundeskleingartengesetz handeln. Dies Vorgabe ist nur bei der Dialog Versicherung zwingend.
Hinweise zu der angebotenen Kleingartenversicherungen von CampingAssec mit "HVS"
Bei der von CampingAssec angebotenen exklsuiven Versicherung mit Allgefahrendeckung mit der "HVS - Hamurger Versicherungs-Service AG", speziell für Lauben und Gartenhäuser von Kleingärtnern / Gartenhausbesitzern möchten wir hier noch Hinweise zur Annahme von den zu versichernden Objekten, den Nebenobjekten und den versicherten Leistungen, Kosten und Gefahren geben, da dieses produkt von den Kunden am meisten beantragt wird.
Diese Objekte werden im Rahmen der Kleingartenversicherung versichert:
Mit der angebotenen Kleingartenversicherung können Objekte wie eine Laube /, Gartenhaus abgesichert werden,
- welche sich in Deutschland befinden
- welche sich auf einem Gelände eines Kleingartenvereins, einer Kleingartenkolonie
- welche sich auf einem Gelände eines Ferienparks oder auf einem privaten Grundstück befinden (
- welche fest mit dem Erdboden verbunden sind, z.B. mit einem Fundament
- welche nicht älter als 50 Jahre sind oder saniert wurden
Das ist zusätzlich versichert:
Neben den o.g. Hauptobjekten sind bei der Laubenversicherung / Gartenhausversicherung / Kleingartenversicherung mitversichert:
- am Objekt angebrachte Markisen sowie Terrassen nebst Überdachungen
- Nebengebäude wie Gerätehütten, Werkzeughütten, Gewächshäuser, Carports, Pergolas
- Antennen- und SAT-Anlagen
- Photovoltaik- oder Solaranlagen mit 150 Euro Selbstbehalt je Schaden
- sonstige Grundstücksbestandteile wie Mauern, Tore, Außenanlagen sind bis 5.000,- Euro je Schadensfall versichert
Hinweise zu Gegenständen im Freien:
Bei manchen Kleingartenversicherungen sind Gegenstände im Freien oft nicht versichert.
Bei unserem exklusiven Versicherungspaket mit Allgefahrendeckung bei der "HVS" besteht auch Versicherungsschutz durch den einfachen Diebstahl auf dem Grundstück / der Parzelle für z.B. Bekleidung, Wäsche, Gartenmöbel, Fahrräder, Skulpturen und Wäschespinnen bis 500,- Euro je Schadensfall und kann über das "erweiterte Diebstahlpaket" optional auf 3.000,- Euro je Schadensfalls erhöht werden.
Hinweis zur richtigen Wahl der Höhe der Versicherungssummen:
Versicherungssumme fürs Objekt, Nebenobjekte, den Hausrat / das Inventar und bewegliche Sachen
Man sollte alle Werte der Laube / Gartenhaus sowie die Werte (falls vorhanden) von der Terrasse nebst Überdachung, dem Schutzdach, dem Geräteschuppen, Carport, der Antennen- / SAT Anlage, Photovoltaik- oder Solaranlage und weiterem Gebäude- oder Grundstückszubehör in Betracht ziehen.
Beim Inventar sollte man alle Werte des Hausrates und des Inventars in Betracht ziehen, wie Möbel, Bestuhlung, Teppiche, Vorhänge, Bekleidung, Geschirr, elektrische und elektronische Geräte, Markisen, Antennenanlagen, selbstfahrende Krankenfahrstühle, Rasenmäher, Go-Karts, Kanus, Ruder-, Falt- und Schlauchboote einschließlich ihrer Motoren sowie Surf- und Kitesurfgeräte, Fall- und Gleitschirme sowie nicht motorisierte Flugdrachen.
Zu beachten gilt, dass auch etwaige weitere Kosten wie Aufräumungs-, Abbruch-, Bewegungs-, Entsorgungskosten mitversichert sind, welche unter die vereinbarte Höchstentschädigung fallen.
>> Wählen Sie daher die Entschädigungshöchstsumme nicht zu gering.
Unsere unverbindliche Empfehlung lautet:
Je 10 qm Wohn- und Nutzfläche sollten mind. 20.000 Euro gewählt werden.
Im Grundpaket unserer exklusiven Laubenversicherung für Kleingärten beträgt die Versicherungssumme im Grundpaket 20.000,- Euro und kann um je weitere 5.000 Euro werden. Unabhängig davon, wird vom Versicherer im Schadensfall auf den Einwand der Unterversicherung bei Schäden bis 50.000 Euro verzichtet.
Hinweis zu den versicherten Kosten im Rahmen den angebotenen Kleingartenversicherung:
Mit der von uns angebotenen Kleingartenversicherung mit der "HVS" sind auch Kosten im Schadensfall mitversichert.
Folgende Kosten sind bei Schäden am Objekt versichert:
- die Kosten für die Wiederherstellung bzw. Reparatur
- für das Auf-, das Wegräumen, die Entsorgung und den Abtransport zerstörter und beschädigter versicherter Sachen
- die aufzuwenden sind, weil zum Zweck der Wiederherstellung oder Wiederbeschaffung versicherter Sachen andere Sachen bewegt, verändert oder geschützt werden müssen
- für Transport und Lagerung versicherter Sachen, solange die Lagerung am Versicherungsort nicht möglich oder zumutbar ist, max. aber für 180 Tage
- für den Schutz (z.B. Bewachung) versicherter Sachen, max. bis 72 Stunden
- für Schloßänderungen nach einem Einbruch
Hinweis zu Einbruchdiebstahlschäden im Rahmen der angebotenen Kleingartenversicherung:
Es besteht Schutz bei Einbruchdiebstahl sowie Raub und Vandalismus im Zuge eines Einbruchdiebstahls und deren Folgeschäden. Dies bedeutet, dass auch Beschädigungen am Objekt infolge des Einbruchs über die vereinbarte Versicherungssumme mitversichert sind. Kalkulieren Sie deshalb bitte die Versicherungssumme nicht zu knapp.
Der einfache Vandalismus wie z.B. Graffitischäden ist jedoch nicht versichert
Hinweis zu Schäden durch Elementargefahren im Rahmen der angebotenen Laubenversicherung / Kleingartenversicherung:
Als Elementargefahren gelten Erdbeben, Erdrutsche, Erdsenkungen, Lawinen, Rückstau, Schneedruck, Überschwemmungen und Vulkanausbrüche.
Bei unserem exklusiven Versicherungspaket mit Allgefahrendeckung sind diese Elementargefahren eingeschlossen. Bitte beachten Sie aber die spezifischen Regelungen, da nicht in jedem Gebiet die kompletten Elementargefahren versichert sind und richten sich nach den so genannten ZÜRS-Zonen. Diese Regelungen finden Sie dann als besonderen Hinweis in dem von „HVS“ erstellten Versicherungsschein.
Sintflut, Sturmflut und Deichbruch gehören aber nicht zu den klassischen Elementargefahren und sind daher nicht versichert.
Hinweis zur Selbstbeteiligung / Selbstbehalt im Schadensfall:
Bei der Gartenlaubenversicherung gilt KEIN genereller Selbstbehalt vereinbart, außer bei den Elementargefahren von 10%, mind, 500 Euro, max. 5.000 Euro
Hinweis zur Haftpflichtversicherung für das private Grundstück
Immer wieder kommt es leider zu Haftpflichtschäden durch das Objekt / dem Grundstück / der Parzelle oder dem sonstigen Grundstückszubehör. Nicht immer kommt für den entstandenen Sachschaden bzw. Personenschaden beim Nachbarn oder an dem Eigentum der Kleingarteneinrichtung eine private Haftpflichtversicherung dafür auf, sofern überhaupt eine Haftpflicht Versicherung vorhanden ist.
Mögliche Situationen sind denkbar, wodurch das fremde Eigentum oder Nachbargebäude Ihrer umliegenden Nachbarn beschädigt bzw. vernichtet werden oder im schlimmsten Falle auch andere Person verletzt:
- Ihre Laube / Gartenhaus brennt und das Feuer greift über
- die Gasleitung oder Dichtungen des Gasgrills sind beschädigt und dieser explodiert
- Gartenmöbel findet man nach einem Sturm im Objekt des Nachbarn wieder
Die Schadenersatzforderungen können enorm sein, denn der Gesetzgeber hat die Pflicht zum Schadenersatz klar im Bürgerlichen Gesetzbuch, §823 BGB geregelt:
"Wer vorsätzlich oder fahrlässig das Leben, den Körper, die Gesundheit, die Freiheit, das Eigentum oder ein sonstiges Recht eines anderen widerrechtlich verletzt, ist dem Anderen zum Ersatz des daraus entstehenden Schadens verpflichtet."
Die Ersatzpflicht ist der Höhe nach sowie zeitlich unbegrenzt und man haftet mit gegenwärtigen und zukünftigen Einkommen / Vermögen und kann daher existenzbedrohliche Größenordnungen erreichen. Die Versicherungssumme der Haftpflichtversicherung sollte daher hoch genug gewählt werden.
Um bestehende Versicherungslücken von Besitzern einer Gartenlaube / eines Gartenhauses / eines privaten Grundstückes so gering wie möglich zu halten, bieten wir bei unserer exklusiven Laubenversicherung / Kleingartenversicherung eine zusätzliche Grundstückshaftpflichtversicherung als Ergänzung an.
Übersicht unserer weiteren Produkthighlights
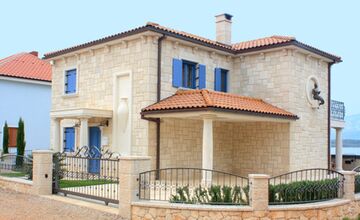
Ferienhaus / Finca
Umfangreicher Neuwertschutz mit Allgefahrendeckung für das Ferienhaus und / oder Hausrat in 20 Ländern in Europa wie Deutschland, Niederlande, Frankreich, Mallorca, Spanien, Portugal, Italien,
bereits für 21,67 € / Monat
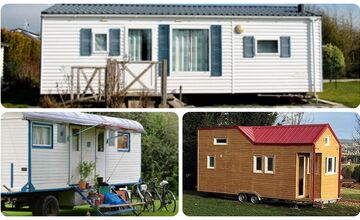
Mobilheim I Tiny House
Für Mobilheim, Tinyhouse, Bauwagen, Chalet bieten wir Schutz mit Allgefahrendeckung in Deutschland & 30 anderen Ländern wie Niederlande, Belgien, Frankreich, Spanien, Italien, Kroatien, Dänemark
bereits für 12,70 € / Monat
Stand-Wohnwagen
Wir versichern bis zu 50 Jahre alte Standwohnwagen nebst Vorzelt / Vorbau / Zu- & Anbauten sowie Hausrat / Inventar von Standplätzen in 30 Ländern mit dem Rundumschutz im Komplettpaket
bereits ab 12,70 € / Monat.
Kundenerfahrungen & Bewertungen zu CampingAssec - Kellert Versicherungsmakler GmbH & Co. KG
.